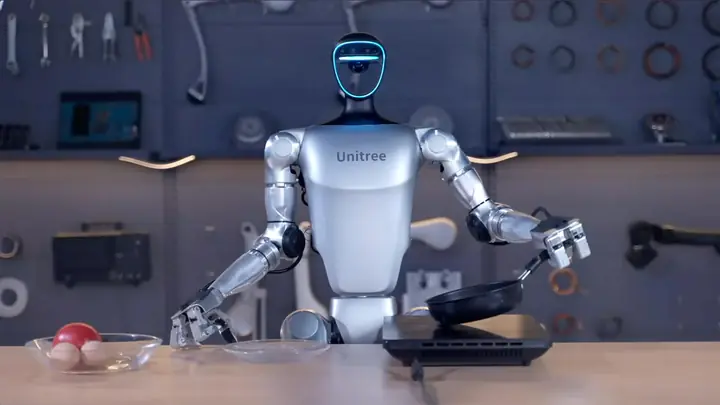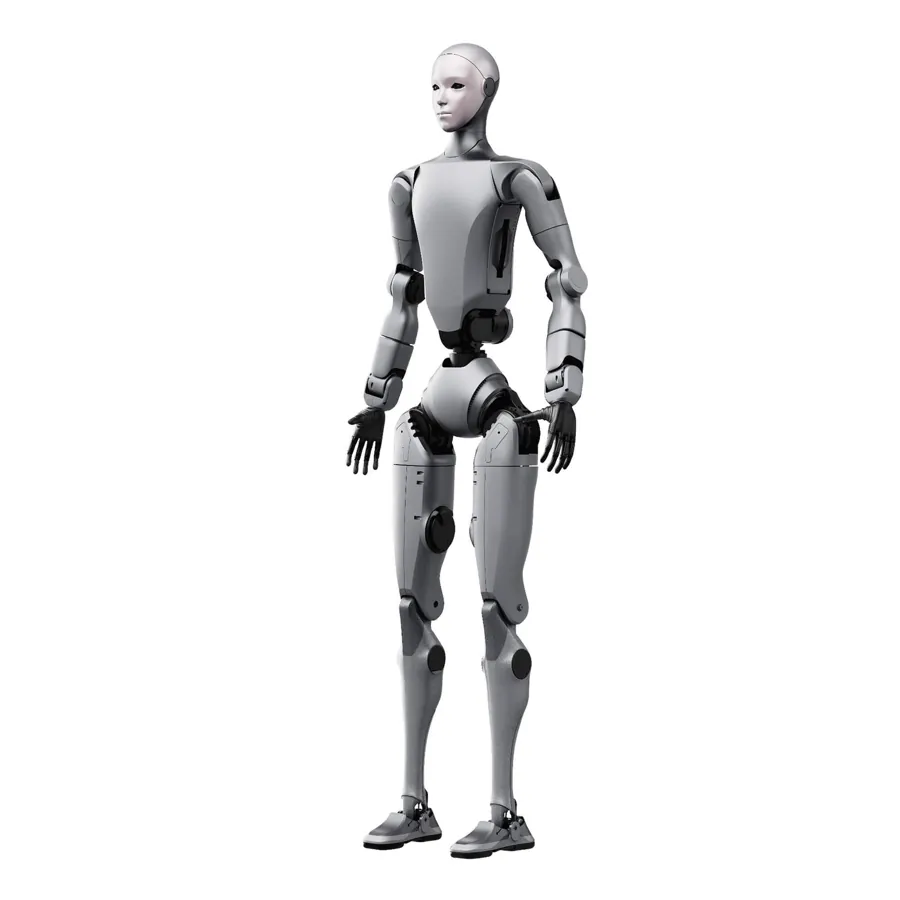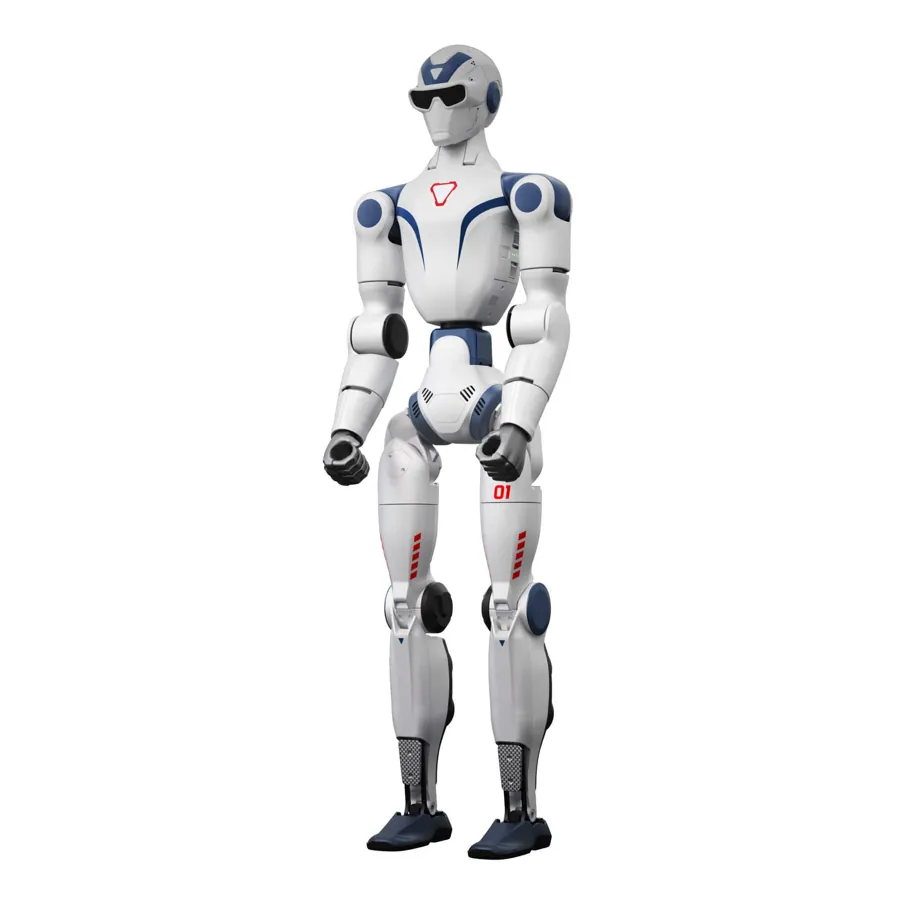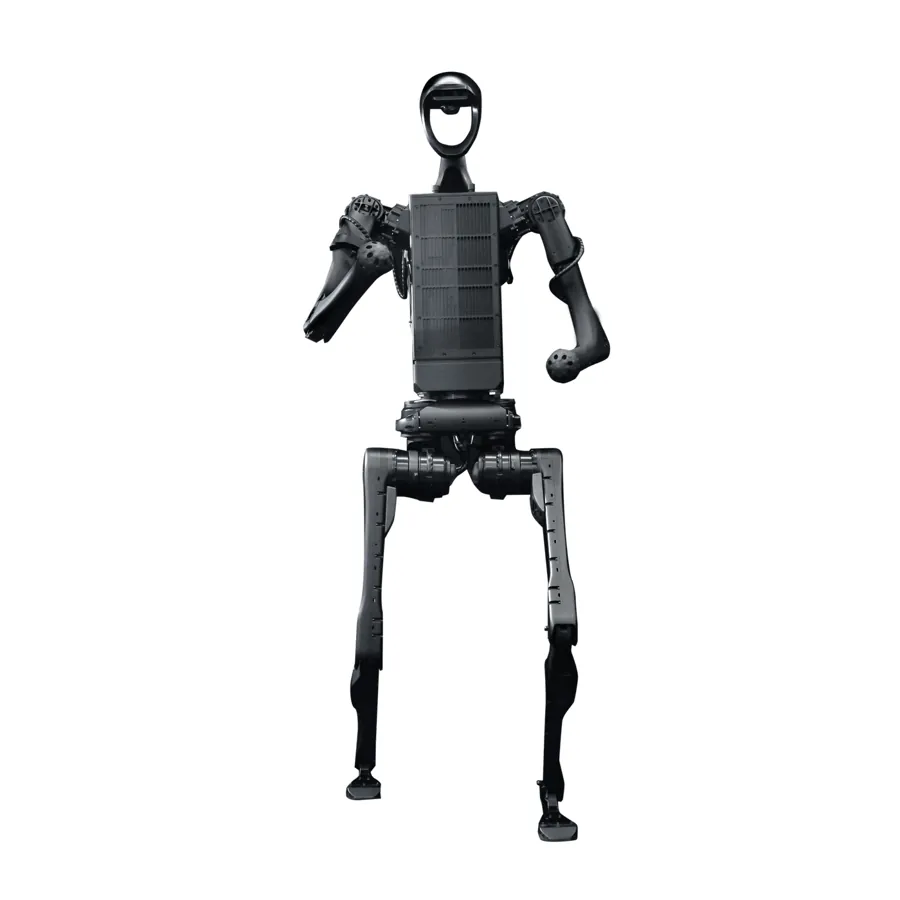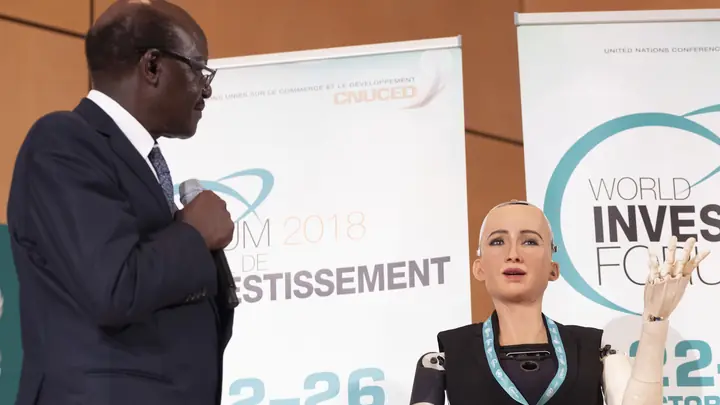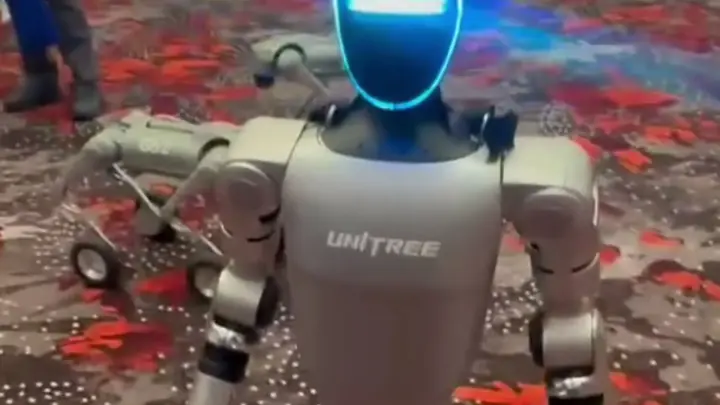
Auf einer Veranstaltung einer Bank, eines Versicherers oder Fintechs begrüßt ein humanoider Roboter Gäste, führt Gespräche, tritt auf der Bühne auf, vermittelt Finanzwissen und liefert Social-Media-Inhalte; in der Filiale empfängt er Kunden und leitet sie an Mitarbeitende weiter. Er sollte keine Kundendaten oder Kontonummern aufnehmen und nicht zu Finanzprodukten beraten, und ab dem 2. August 2026 müssen Menschen wissen, dass sie mit KI sprechen. Humanoide Roboter Unitree G1 und H2 mit eigenen Operatoren und dem Gesprächssystem MERA OS stellt für solche Veranstaltungen MERA Robotics (Warschau) bereit.
Inhalt
Was kann ein humanoider Roboter auf einer Veranstaltung einer Bank, eines Versicherers oder eines Fintechs?Was kann ein Roboter in einer Bankfiliale oder einem Kundencenter eines Versicherers tun?Kann ein Roboter das Bankgeheimnis verletzen?Wie spricht ein Roboter über Finanzprodukte, ohne zu beraten?DSGVO und AI Act: Was müssen Gäste und Kunden erfahren?Roboter in der Social-Media-Kampagne einer Bank: Worauf ist zu achten?Wie wählen Sie einen Partner für einen Roboter auf einer Bank- oder Versicherer-Veranstaltung?Was kann ein humanoider Roboter auf einer Veranstaltung einer Bank, eines Versicherers oder eines Fintechs?
Ein humanoider Roboter auf einer Veranstaltung einer Bank, eines Versicherers oder eines Fintechs ist am stärksten als Gastgeber und Publikumsmagnet, der über das Unternehmen spricht, nicht als Berater für Produkte. Er begrüßt Gäste, führt Live-Gespräche, kündigt Redner an, posiert für Fotos und lockt Besucher an den Stand. Für keine dieser Aufgaben braucht er Kundendaten oder eine Empfehlung für Kredit, Police oder Fonds, deshalb lassen sie sich gut mit Compliance abstimmen.
Die häufigsten Rollen:
- Begrüßung auf Gala, Konferenz oder Kongress: Der Roboter steht am Eingang, spricht Ankommende an und erklärt, wo der Saal ist und was auf dem Programm steht.
- Kurzer Bühnenauftritt: Ankündigung eines Panels, ein kurzer Dialog mit dem Vorstand, Eröffnung der Gala (mehr dazu im Beitrag über den Roboter als Moderator).
- Finanzbildung: ein Quiz zum Haushaltsbudget, ein Gespräch darüber, wie man den Betrug mit falschen Bankmitarbeitern am Telefon oder einen verdächtigen Link in einer SMS erkennt, Begriffe wie Inflation oder Zinseszins einfach erklärt; für Kinder und Jugendliche in einer einfacheren Fassung.
- Social-Media-Kampagne: Reels mit dem Roboter, ein Livestream von der Veranstaltung, der Roboter als Gesicht einer Aufklärungskampagne.
- Produkterkennung per Kamera: Der Roboter erkennt einen ausgestellten Gegenstand (etwa eine neue Karte, ein Zahlungsterminal oder einen Kampagnenflyer) und erzählt dazu, was das Marketing vorbereitet hat.
- Mitarbeiterveranstaltungen: Familientag, Vertriebs-Kick-off, Eröffnung eines neuen Büros.
Bilderkennung im Roboter bedeutet, dass Kamera und Software einen Gegenstand erkennen und der Roboter im Gespräch darauf reagiert. In MERA OS, dem Gesprächssystem von MERA Robotics, übernimmt das ein Modul zur Bilderkennung über die Kamera: Der Roboter kann ein ausgestelltes Produktmodell erkennen und darüber sprechen. Die Technik beschreiben wir im Beitrag über Bilderkennung im Roboter.
Was kann ein Roboter in einer Bankfiliale oder einem Kundencenter eines Versicherers tun?
In einer Bankfiliale oder einem Kundencenter eines Versicherers kann ein humanoider Roboter Kunden begrüßen, sie zum richtigen Schalter leiten und organisatorische Fragen beantworten, das eigentliche Anliegen übernimmt aber immer ein Mensch. Eine Filiale ist ein anderes Umfeld als eine Gala: Kunden kommen mit konkreten, oft vertraulichen Anliegen, daneben stehen Kasse, Geldautomaten und Beratungsplätze.
| Aufgabe | Roboter | Mitarbeitende |
|---|---|---|
| Begrüßung, Weg zum Schalter, Öffnungszeiten | ja | bei Bedarf |
| Allgemeine Infos zu einer Kampagne oder Bildungsaktion | ja, aus freigegebenen Inhalten | ja |
| Warnung vor typischen Betrugsmaschen | ja, allgemein | ja, im Einzelfall |
| Kontonummer, Ausweisdaten oder Antragsdaten aufnehmen | nein | ja |
| Gespräch über Kontostand, Kredit, Schaden oder Police des Kunden | nein | ja |
| Produktempfehlung für eine bestimmte Person | nein | ja, mit Befugnis |
Eine vernünftige Faustregel lautet: Der Roboter nimmt keine Kundendaten auf, fragt nicht nach Kontonummern oder PINs und berät nicht zu Finanzprodukten. Beginnt ein Kunde, sein Anliegen zu schildern, unterbricht der Roboter höflich und verweist an einen Mitarbeiter. Diese Antwort sollte wörtlich in den Anweisungen des Roboters stehen, etwa: „Ihr Anliegen besprechen Sie bitte mit der Beratung am Schalter. Nennen Sie mir bitte keine Kontonummer und keine persönlichen Daten.“

Kann ein Roboter das Bankgeheimnis verletzen?
In Deutschland beruht das Bankgeheimnis vor allem auf dem Vertrag mit dem Kunden. Die Allgemeinen Geschäftsbedingungen der Banken (AGB-Banken, Nr. 2) legen fest, dass die Bank zur Verschwiegenheit über alle kundenbezogenen Tatsachen und Wertungen verpflichtet ist, von denen sie Kenntnis erlangt, und Informationen über den Kunden nur weitergibt, wenn gesetzliche Bestimmungen dies gebieten, der Kunde eingewilligt hat oder die Bank zur Erteilung einer Bankauskunft befugt ist. Ein Roboter mit Mikrofon, der ein Gespräch über den Kredit eines Kunden mithört, kann also mit geschützten Informationen in Berührung kommen, und mit ihm der Anbieter und dessen Software.
In Polen ist das Bankgeheimnis gesetzlich geregelt: Nach Art. 104 Abs. 1 des polnischen Bankgesetzes gilt es für die Bank, ihre Beschäftigten und die Personen, über die die Bank Bankgeschäfte ausführt, und umfasst alle Informationen zu einem Bankgeschäft, die bei Verhandlungen, Abschluss und Durchführung des Vertrags erlangt werden.
Am einfachsten vermeiden Sie das Problem, indem Sie die Rolle des Roboters so zuschneiden, dass er Bankgeschäfte gar nicht berührt: Er spricht nicht über Verträge von Kunden, steht während eines Beratungsgesprächs nicht am Beratungsplatz und zeichnet in der Filiale keine Gespräche auf, solange die Rechtsabteilung der Bank das nicht entschieden hat. Soll der Roboter mehr tun, prüfen Rechtsabteilung und Compliance die Reichweite der Verschwiegenheitspflicht und den Vertrag mit dem Anbieter. Versicherer, Makler und Fintechs haben eigene Vertraulichkeitspflichten, die vor einem Einsatz in der Filiale ebenfalls zu prüfen sind.
Wie spricht ein Roboter über Finanzprodukte, ohne zu beraten?
Ein Roboter darf über das Unternehmen, die Kampagne und Finanzbildung sprechen, sollte aber keiner bestimmten Person sagen, worin sie investieren, welchen Kredit sie nehmen oder welche Police sie wählen soll. Die ESMA weist in ihrem Merkblatt für Finfluencer darauf hin, dass es eine Anlageberatung darstellen kann, anderen zu sagen, worin sie investieren oder was sie vermeiden sollen, und dass dafür eine Zulassung der zuständigen nationalen Behörde nötig ist. Ein Hinweis wie „Das ist keine Anlageberatung“ schützt nicht vor Haftung.
In der Praxis gehören drei Grenzen in die Anweisungen des Roboters:
- Keine persönlichen Empfehlungen. Auf „Was soll ich mit meinem Ersparten machen?“ verweist der Roboter an die Beratung.
- Keine Prognosen. Der Roboter sagt nicht, ob eine Aktie, Währung oder Kryptowährung steigt.
- Keine Versprechen. Kein „schneller Gewinn“, keine Vergleiche mit Wettbewerbern; spricht der Roboter über ein Produkt, dann nur mit von der Rechtsabteilung freigegebenen Inhalten samt Risikohinweis.
Die Wissensbasis entsteht wie jedes Werbematerial eines Finanzinstituts: Marketing und Roboteranbieter schreiben sie, Rechtsabteilung und Compliance geben sie frei. Vorbereitung und Tests beschreiben wir im Beitrag über Wissensbasis und Gesprächsleitfaden.
DSGVO und AI Act: Was müssen Gäste und Kunden erfahren?
Ein Roboter mit Kamera und Mikrofon verarbeitet personenbezogene Daten, und ab dem 2. August 2026 verlangt Art. 50 AI Act (Verordnung 2024/1689), dass Menschen spätestens bei der ersten Interaktion erfahren, dass sie mit einem KI-System sprechen, sofern das nicht offensichtlich ist. Bei einem Humanoiden mag es offensichtlich wirken, eine Bank sollte es trotzdem eindeutig machen: Der Roboter stellt sich als künstliche Intelligenz vor, und ein Schild daneben sagt dasselbe.
Art. 13 DSGVO verlangt, dass Betroffene bei der Erhebung der Daten unter anderem erfahren, wer Verantwortlicher ist und wie sie ihn erreichen. Klären Sie vor Veranstaltung oder Filialpilot mit dem Anbieter:
- ob Bild und Ton gespeichert werden, wo und wie lange,
- wer Verantwortlicher ist und wer im Auftrag verarbeitet (Auftragsverarbeitungsvertrag),
- ob die Bilderkennung nur Gegenstände erkennt und keine Gesichter,
- ob Social-Media-Aufnahmen mit Einwilligung der gezeigten Personen entstehen.
Mehr dazu im Beitrag über den Roboter mit Kamera auf Events.
Roboter in der Social-Media-Kampagne einer Bank: Worauf ist zu achten?
Ein humanoider Roboter in der Kampagne einer Bank, eines Versicherers oder Fintechs tritt wie ein Influencer auf, deshalb gelten dieselben Regeln wie für Finfluencer. Die ESMA rät, dass Inhalte wahr, fair, klar und nicht irreführend sein sollen, dass sie Risiken hervorheben und nicht nur Chancen, und dass bezahlte Inhalte mit Wörtern wie „Anzeige“, „Bezahlte Partnerschaft“ oder „Gesponsert“ gekennzeichnet werden, nicht nur mit Hashtags. Das Marketing sollte zudem die internen Werberegeln und Social-Media-Richtlinien des Instituts prüfen.
Am sichersten sind Bildungsformate (wie man sich vor Betrug schützt, wie man einen Vertrag liest), Eventberichte und Blicke hinter die Kulissen. MERA Robotics betreut Edward Warchocki, einen humanoiden Roboter mit eigenem Charakter, der in Markenkampagnen und auf Veranstaltungen auftritt. Weitere Formate beschreiben wir im Beitrag über den humanoiden Roboter in Marketingkampagnen und Social Media.
Wie wählen Sie einen Partner für einen Roboter auf einer Bank- oder Versicherer-Veranstaltung?
Ein Partner für Roboter in einem Finanzinstitut sollte Kriterien erfüllen, die Sie vor Vertragsabschluss prüfen können:
- Eigene Operatoren vor Ort, die das Gespräch übernehmen, wenn ein Gast über seine Finanzen spricht.
- Eigene Gesprächssoftware mit einer Wissensbasis für Veranstaltung und Marke, kein allgemeiner Chatbot.
- Arbeit mit freigegebenen Inhalten: erlaubte und verbotene Themen, vorbereitete Antworten auf heikle Fragen, Tests mit Compliance.
- Klare Datenregeln: was der Roboter aufzeichnet, wo und wie lange, Auftragsverarbeitungsvertrag.
- Sprachen: Finanzkonferenzen sind oft international.
- Erfahrung mit Veranstaltungen im In- und Ausland sowie die Möglichkeit eines längeren Einsatzes, etwa in einer Filiale.
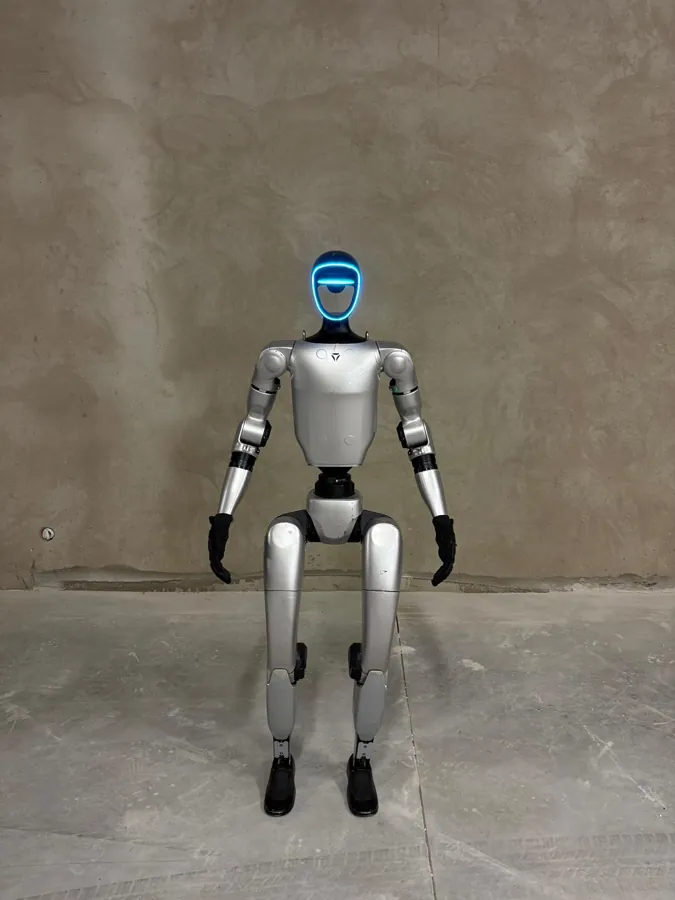
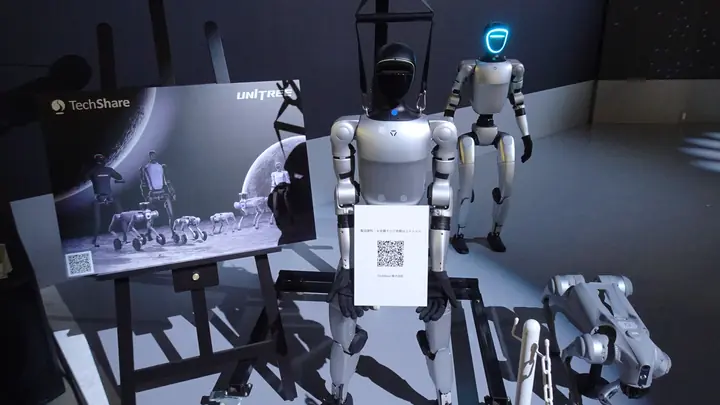
MERA Robotics aus Warschau vermietet für Veranstaltungen die humanoiden Roboter Unitree G1 und Unitree H2, vor Ort arbeiten eigene Operatoren. Die Gespräche laufen über MERA OS, in dem der Roboter eine eigene Persona und Stimme hat, Wissen für die konkrete Veranstaltung oder Marke erhält und der Operator eine App auf dem Smartphone nutzt. MERA OS unterstützt mehr als 30 Sprachen, darunter Polnisch und Englisch, mit einer zur Sprache passenden Stimme. MERA Robotics ist auf Veranstaltungen in Polen und im Ausland im Einsatz und verkauft und implementiert außerdem Unitree-Roboter mit MERA OS, einschließlich Schulung des Kundenteams und Pilotbetrieb. Verfügbare Roboter finden Sie im Katalog Roboter zur Miete und zum Kauf, Anfragen an contact@merarobotics.com.
Häufige Fragen
Darf ein humanoider Roboter in der Bankfiliale Anträge oder Kundendaten aufnehmen?
Besser nicht. Nach den AGB-Banken ist die Bank zur Verschwiegenheit über alle kundenbezogenen Tatsachen und Wertungen verpflichtet, und ein Roboter mit Mikrofon samt Anbieter sollte kein Kanal für solche Informationen werden. Der Roboter begrüßt, zeigt den Weg zum Schalter und übergibt an Mitarbeitende, die Daten und Anträge aufnehmen.
Darf ein Roboter Kredite, Policen oder Geldanlagen empfehlen?
Er sollte es nicht tun. Einer bestimmten Person zu sagen, worin sie investieren oder was sie vermeiden soll, kann eine Anlageberatung darstellen, für die eine Zulassung nötig ist, und ein Hinweis wie „Das ist keine Anlageberatung“ hebt die Haftung nicht auf. Der Roboter spricht über Unternehmen, Kampagne und allgemeine Finanzbildung und verweist Produktfragen an die Beratung.
Muss ein Roboter auf einer Bankveranstaltung sagen, dass er eine KI ist?
Ja. Ab dem 2. August 2026 verlangt Art. 50 AI Act, dass Menschen spätestens bei der ersten Interaktion erfahren, dass sie mit einem KI-System sprechen, sofern das nicht offensichtlich ist. Am einfachsten sagt der Roboter selbst, dass er eine KI ist, und ein Schild daneben enthält diesen Hinweis und die Datenschutzinformation.
Welche Rollen eignen sich auf einer Finanzgala oder -konferenz am besten?
Begrüßung am Eingang, ein kurzer Bühnenauftritt mit der Moderation, ein Quiz zur Finanzbildung, Fotos mit Gästen, Produkterkennung per Kamera an der Ausstellung und Aufnahmen für Social Media. Keine dieser Rollen erfordert Kundendaten oder Produktempfehlungen.
Wer stellt einen humanoiden Roboter für eine Bank- oder Versicherer-Veranstaltung bereit?
MERA Robotics aus Warschau vermietet für Veranstaltungen die humanoiden Roboter Unitree G1 und Unitree H2 mit eigenen Operatoren vor Ort. Der Roboter spricht über MERA OS, das mehr als 30 Sprachen unterstützt, darunter Polnisch und Englisch, und sein Wissen wird für die konkrete Veranstaltung und Marke eingerichtet. Anfragen: contact@merarobotics.com.
Quellen
- Allgemeine Geschäftsbedingungen (AGB-Banken), Nr. 2 Bankgeheimnis und Bankauskunft, Deutsche Bank
- Ustawa Prawo bankowe, tekst jednolity Dz.U. 2026 poz. 38 (Sejm RP)
- ESMA, Finfluencer: Tipps für eine verantwortungsvolle Werbung (deutsche Fassung)
- Regulation (EU) 2024/1689 (AI Act), EUR-Lex
- Regulation (EU) 2016/679 (GDPR), EUR-Lex